

La sostenibilidad corporativa europea entra en una nueva fase. El 3 de julio de 2026, la Comisión Europea adoptó dos actos delegados vinculados a la información empresarial sobre sostenibilidad: una revisión de las Normas Europeas de Información sobre Sostenibilidad, conocidas como ESRS o NEIS en español, y un estándar voluntario para empresas de menor tamaño o fuera del alcance obligatorio de la CSRD.
La noticia llega en un momento de elevada atención regulatoria. Durante los últimos años, muchas empresas han avanzado en doble materialidad, huella de carbono, taxonomía, cadena de valor y sistemas de datos ESG. A la vez, una parte relevante del tejido empresarial ha señalado dificultades operativas para recopilar información, coordinar áreas internas y responder a solicitudes de clientes, bancos, inversores y matrices internacionales.
Los nuevos ESRS 2026 buscan responder a esa tensión: mantener información útil para el mercado, la financiación sostenible y la gestión de impactos, con un marco menos pesado y más proporcionado. Para las empresas, el mensaje práctico es claro: el reporting de sostenibilidad sigue siendo una pieza estratégica, aunque el foco se desplaza hacia información material, trazable y gestionable.
Qué ha aprobado la Comisión Europea el 3 de julio de 2026
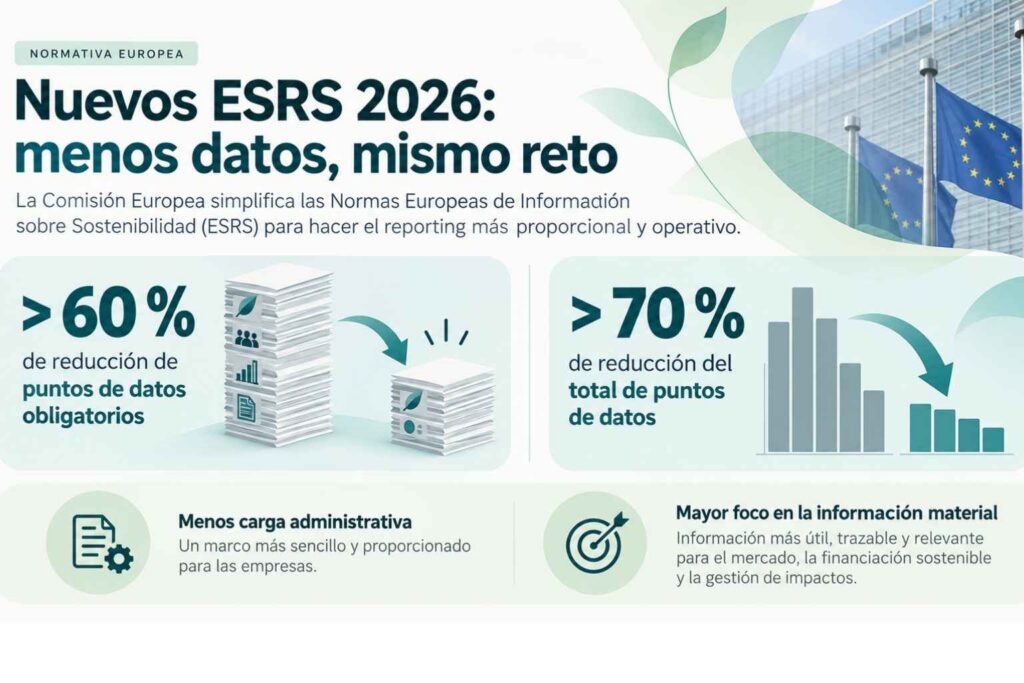
La Comisión Europea ha adoptado una revisión de los ESRS y un estándar voluntario de reporting de sostenibilidad para empresas fuera del alcance de la CSRD. Según la propia Comisión, los nuevos estándares reducen los puntos de datos obligatorios en más de un 60% y el número total de puntos de datos en más de un 70%. También estima una reducción de costes de reporting superior al 30% por empresa.
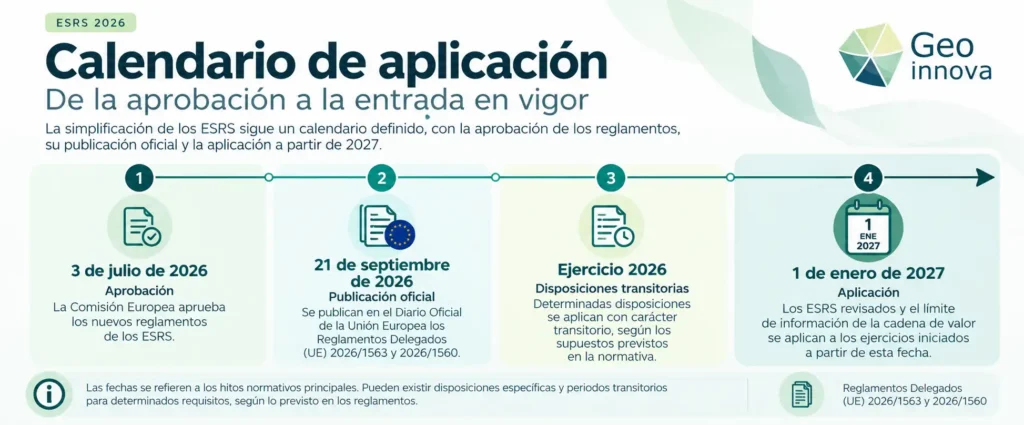
La adopción forma parte del paquete de simplificación Omnibus I, orientado a reducir las cargas administrativas y ajustar el alcance de las obligaciones de información sobre sostenibilidad. Los dos actos delegados se publicaron en el Diario Oficial de la Unión Europea el 21 de septiembre de 2026: el Reglamento Delegado (UE) 2026/1563, relativo a la simplificación de las Normas Europeas de Información sobre Sostenibilidad (ESRS), y el Reglamento Delegado (UE) 2026/1560, que establece el estándar voluntario de información sobre sostenibilidad. Con su publicación, el nuevo marco normativo ha superado la fase de aprobación y establece las condiciones para su aplicación.
Con la publicación de los nuevos reglamentos, el último trimestre de 2026 se convierte en un periodo clave para que las empresas revisen sus procesos de información sobre sostenibilidad. El Reglamento Delegado (UE) 2026/1563, relativo a los ESRS revisados, establece su aplicación a los ejercicios iniciados a partir del 1 de enero de 2027, sin perjuicio de las disposiciones transitorias previstas para 2026. Por su parte, el límite de información en la cadena de valor establecido en el Reglamento Delegado (UE) 2026/1560 también será aplicable a los ejercicios iniciados desde el 1 de enero de 2027.
Este calendario permite a las organizaciones anticipar los ajustes necesarios en sus sistemas de recopilación de datos y procedimientos de reporting.
Por qué los nuevos ESRS 2026 cambian el enfoque del reporting
La primera generación de ESRS colocó a la Unión Europea en una posición avanzada en materia de información corporativa. El sistema cubría clima, contaminación, agua, biodiversidad, economía circular, plantilla propia, trabajadores de la cadena de valor, comunidades afectadas, consumidores y conducta empresarial.
La revisión mantiene esa arquitectura general, aunque con una lógica más operativa. El objetivo ya no es ampliar el volumen de información disponible, sino mejorar su utilidad, reducir duplicidades y facilitar la aplicación práctica de la doble materialidad.
Menos puntos de datos y mayor claridad
Uno de los problemas habituales en la preparación de informes CSRD ha sido distinguir qué información aporta valor real y qué datos se recopilan por precaución. La reforma busca separar mejor los requisitos obligatorios de los voluntarios, reforzar la proporcionalidad y reducir información con menor relevancia para usuarios generales.
Esto puede aliviar la carga de los equipos de sostenibilidad, finanzas, legal, compras, operaciones y recursos humanos. Aun así, la reducción de puntos de datos exige criterio técnico. Menos campos formales requieren mejores decisiones sobre materialidad, metodología, evidencias y trazabilidad.
Doble materialidad con mayor foco
La doble materialidad continúa en el centro del reporting europeo. Las empresas deben analizar impactos sobre personas y medio ambiente, junto con riesgos y oportunidades financieras vinculadas a cuestiones de sostenibilidad.
La simplificación puede hacer el proceso más manejable, aunque eleva la importancia de documentar bien los juicios profesionales. Una matriz de materialidad débil, desconectada de riesgos corporativos o basada en consultas superficiales, seguirá generando problemas ante verificadores, inversores y grupos de interés.
Qué empresas quedan afectadas por la simplificación de la CSRD
El paquete Omnibus I reduce el alcance obligatorio de la CSRD. El Consejo de la Unión Europea explicó en febrero de 2026 que el ámbito se acota a empresas con más de 1.000 empleados y más de 450 millones de euros de volumen de negocio neto anual. Para grupos de terceros países, se ajustan igualmente los umbrales vinculados a actividad en la Unión Europea.
Esto cambia de forma sustancial el mapa de compañías obligadas. Muchas empresas que habían empezado a prepararse para reportar bajo CSRD podrían quedar fuera del perímetro formal, en función de su tamaño, estructura societaria y evolución de la transposición nacional.
Grandes empresas obligadas
Las compañías que permanezcan dentro del alcance deberán seguir reportando con ESRS. Para ellas, la revisión de 2026 representa una oportunidad para racionalizar el proceso, limpiar matrices de datos, integrar controles internos y conectar la información ESG con gestión de riesgos, estrategia, compras, inversiones y gobierno corporativo.
La simplificación regulatoria puede reducir trabajo repetitivo, aunque la verificación, la consistencia metodológica y la calidad de la evidencia siguen siendo exigencias centrales.
Empresas fuera del alcance de la CSRD
La situación de las empresas fuera del alcance obligatorio merece especial atención. Muchas pymes, proveedores industriales, empresas de servicios, fabricantes, operadores logísticos o compañías tecnológicas seguirán recibiendo preguntas ESG de clientes, entidades financieras y grupos internacionales.
Aquí aparece una de las novedades más relevantes: el estándar voluntario. La Comisión lo plantea como un marco común, proporcionado y útil para responder solicitudes de información sin multiplicar cuestionarios distintos para cada cliente o banco.
El estándar voluntario y el límite para la cadena de valor
La Directiva (UE) 2026/470 introduce un límite máximo para las solicitudes de información sobre sostenibilidad dirigidas a determinadas empresas de la cadena de valor. Este mecanismo, desarrollado por el Reglamento Delegado (UE) 2026/1560, protege a las empresas que no superan una media de 1.000 trabajadores durante el ejercicio anterior, limitando los datos que las compañías sujetas a la CSRD pueden exigirles para elaborar sus informes de sostenibilidad.
El límite comprende los puntos de datos establecidos en el anexo II del Reglamento Delegado (UE) 2026/1560 y será aplicable a los ejercicios iniciados a partir del 1 de enero de 2027. Por su parte, el estándar voluntario proporciona un marco común para que las empresas no sujetas a las obligaciones de reporting de la CSRD puedan organizar y comunicar información ambiental, social y de gobernanza (ESG). Este límite no impide que se solicite información adicional cuando exista una obligación legal diferente que lo justifique.
Para muchas empresas proveedoras, esto puede convertirse en una herramienta defensiva y comercial. Defensiva, porque permite ordenar respuestas y evitar cuestionarios excesivos. Comercial, porque disponer de información ESG estructurada puede mejorar la relación con clientes, bancos y licitaciones.
El reporting voluntario deja de ser una acción reputacional aislada. Pasa a funcionar como lenguaje común para relaciones B2B, financiación y gestión de riesgos en cadenas de suministro.
Qué deben hacer ahora las empresas
La reforma invita a revisar prioridades. Las empresas que ya habían avanzado en CSRD deberían evitar tirar trabajo útil. La información ambiental, social y de gobernanza seguirá siendo necesaria para clientes, financiación, estrategia y cumplimiento. La cuestión es cómo ajustar el esfuerzo al nuevo marco.
Revisar alcance y calendario
El primer paso consiste en confirmar si la empresa queda dentro del alcance obligatorio tras Omnibus I, considerando empleados, facturación, grupo empresarial, condición de cotizada, actividad en la Unión Europea y futuras adaptaciones nacionales.
En España, el proyecto de Ley de Información Empresarial sobre Sostenibilidad ya había iniciado la transposición de la CSRD. La evolución europea obliga a seguir de cerca cómo se integran los cambios en el marco nacional.
Ordenar datos ambientales y sociales
La simplificación facilita el reporting cuando la empresa dispone de datos consistentes. Huella de carbono, consumo energético, residuos, agua, materias primas, circularidad, indicadores laborales, compras responsables y riesgos de cadena de suministro requieren sistemas internos claros.
Un buen enfoque consiste en construir un inventario de datos ESG, identificar responsables por área, revisar calidad de evidencias y establecer controles. Así, el informe deja de depender de recopilaciones urgentes al cierre del ejercicio.
Preparar proveedores y sistemas internos
Las áreas de compras tendrán un papel central. Las empresas obligadas deberán pedir información a proveedores dentro de límites razonables. Las empresas proveedoras deberán preparar respuestas homogéneas y documentadas.
La oportunidad está en pasar de cuestionarios dispersos a procesos estables: plantillas comunes, criterios de priorización por riesgo, herramientas digitales, formación interna y alineación con estándares voluntarios.
En Geoinnova Sostenibilidad ayudamos a empresas y organizaciones a estructurar su información de sostenibilidad, calcular huella de carbono, preparar diagnósticos ESG y adaptar sus procesos a los nuevos requisitos europeos. Si tu organización necesita revisar cómo le afectan los nuevos ESRS 2026, podemos ayudarte a convertir la normativa en una hoja de trabajo clara y aplicable.
Referencias normativas
- Directiva (UE) 2026/470, que modifica el marco europeo de información corporativa sobre sostenibilidad y diligencia debida.
- Reglamento Delegado (UE) 2026/1563, relativo a la revisión de las Normas Europeas de Información sobre Sostenibilidad (ESRS).
- Reglamento Delegado (UE) 2026/1560, relativo al estándar voluntario de información sobre sostenibilidad y al límite de información para la cadena de valor.
Artículo publicado el 15 de julio de 2026. Actualizado el 13 de octubre de 2026 para incorporar las novedades normativas publicadas en septiembre de 2026.
