

El presente análisis parte del informe “Tendencias en sostenibilidad empresarial 2026” elaborado por el Pacto Mundial de la ONU España, una de las principales referencias en sostenibilidad corporativa a nivel internacional .
Un documento que habla con bastante claridad hacia dónde se está moviendo el tejido empresarial en Europa y en España.Y lo cierto es que el mensaje es difícil de ignorar: 2026 no es un año más. Es, en muchos sentidos, un punto de inflexión.
Durante años, la sostenibilidad ha convivido con la empresa como una especie de “capa adicional”: algo importante, sí, pero muchas veces separado del negocio real. Hoy ese enfoque ya no funciona. La sostenibilidad empieza a formar parte del núcleo de la toma de decisiones, del mismo lugar donde se habla de rentabilidad, inversión o crecimiento.
Cuando la sostenibilidad empieza a hablar el lenguaje del negocio
Uno de los cambios más interesantes que refleja el informe es cómo ha evolucionado la percepción empresarial. Además de cumplir y de mejorar la imagen corporativa hay que presentar unos resultados claros y verificados.
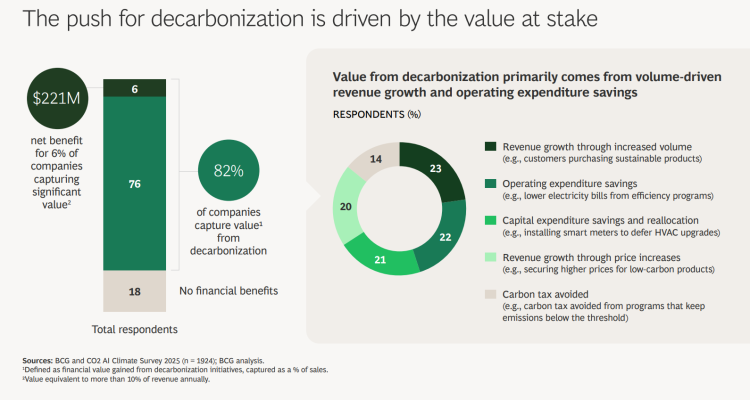
Los datos son bastante esclarecedores: el 82% de las empresas ya obtiene beneficios económicos directos de sus estrategias de descarbonización, con retornos medios que superan los 221 millones de dólares por compañía. Además, el 88% de las empresas identifica la sostenibilidad como una vía para generar valor futuro .
Esto cambia completamente el enfoque porque cuando algo genera valor, deja de ser accesorio. En esta línea, análisis como el de Boston Consulting Group, una de las consultoras estratégicas más reconocidas a nivel global, refuerzan esta idea: la acción climática no solo reduce riesgos, también impulsa crecimiento y mejora la eficiencia operativa.
Lo que estamos viendo, en realidad, es un cambio de lenguaje. La sostenibilidad empieza a expresarse en términos de inversión, retorno y ventaja competitiva. Y eso, para cualquier empresa, lo cambia todo.
La cadena de suministro ya no es invisible
Como mencionamos, si hay un ámbito donde este cambio se hace especialmente evidente es en la cadena de suministro.
Hasta hace no tanto, muchas empresas centraban sus esfuerzos en lo que ocurría dentro de su organización. Hoy eso resulta insuficiente ya que el impacto, y también el riesgo, está distribuido a lo largo de toda la cadena de valor.
El informe lo refleja bien: la mitad de los clientes B2B ya prioriza proveedores sostenibles, y esta tendencia seguirá creciendo en los próximos años. De hecho, para el 56% de las pymes, la sostenibilidad no nace tanto de una iniciativa propia como de la exigencia de sus clientes .
Aquí entra en juego la regulación europea. Normativas como la CSRD o la CSDDD están cambiando las reglas del juego, pero lo interesante es cómo lo hacen ya que no solo afectan a grandes empresas, sino que arrastran a toda la cadena.
El dinero también se vuelve sostenible
Otro cambio que no pasa desapercibido está en el ámbito financiero: En España, los activos gestionados con criterios ESG alcanzaron los 238.244 millones de euros, lo que supone cerca del 43% del total . Esto ya no es una tendencia incipiente, es una realidad consolidada.
Pero hay un matiz importante: el mercado está madurando. Hoy no basta con “parecer sostenible”. Los inversores buscan datos, métricas, coherencia. Quieren entender el impacto real y por ello cobran cada vez más importancia marcos como la propia Taxonomía de la Unión Europea, que sigue evolucionando y define qué actividades pueden considerarse sostenibles.
Para las empresas, esto tiene una implicación directa: acceder a financiación pasa por demostrar que la sostenibilidad forma parte real de la estrategia y no solo del discurso.
Tecnología, datos… y nuevas responsabilidades
La inteligencia artificial aparece en el informe como otro de los grandes aceleradores.
Su capacidad para gestionar grandes volúmenes de datos, automatizar procesos o mejorar la trazabilidad abre oportunidades muy relevantes en el ámbito ESG. Desde el reporting hasta la identificación de riesgos en la cadena de suministro, la IA empieza a ocupar un lugar central.
Pero, como suele ocurrir, también introduce nuevas preguntas.
El consumo energético de los sistemas, el uso de recursos o los posibles sesgos en los algoritmos obligan a replantear cómo se diseñan y utilizan estas herramientas. La idea de una tecnología “responsable desde el diseño” empieza a ganar peso .
En otras palabras, no basta con utilizar tecnología para mejorar la sostenibilidad, es necesario que la propia tecnología esté diseñada bajo esos mismos principios.
La transparencia deja de ser un discurso
Si hay una palabra que define bien lo que viene en 2026 es transparencia. Durante mucho tiempo, la sostenibilidad se ha comunicado en clave narrativa. Informes, compromisos, objetivos… todo eso sigue siendo importante, pero no es suficiente.
La Directiva (UE) 2024/825 refuerza la lucha contra el greenwashing y obligará a que las afirmaciones ambientales estén respaldadas por información verificable.
Al mismo tiempo, empiezan a consolidarse marcos como el TNFD, que introducen el concepto de riesgo asociado a la naturaleza dentro de la gestión empresarial.
El sistema agroalimentario: de problema a oportunidad
El informe también pone el foco en el sector agroalimentario, que gana protagonismo en la agenda de sostenibilidad. En un contexto marcado por el cambio climático, la volatilidad de precios y la seguridad alimentaria, este sector empieza a entenderse como un elemento fundamental para la resiliencia económica.
Organismos como la FAO insisten en esta idea: avanzar hacia sistemas agroalimentarios sostenibles resulta esencial para la adaptación climática y la estabilidad de los mercados.
Para las empresas, esto se traduce en una mayor presión para reducir impactos, mejorar la trazabilidad y reforzar la resiliencia de sus cadenas de suministro .
España ante un nuevo escenario normativo
En el caso español, 2026 viene acompañado de un importante desarrollo regulatorio.
La futura Ley de Información Empresarial Sostenible (LIES), actualmente en proceso de desarrollo y vinculada a la CSRD, y la normativa de diligencia debida derivada de la CSDDD van a exigir un mayor nivel de integración de la sostenibilidad en las empresas. Aunque estas obligaciones afectan directamente a grandes compañías, su impacto se extenderá progresivamente al conjunto del tejido empresarial .
Esto plantea un escenario interesante: muchas empresas tendrán que adaptarse además de por obligación legal, por exigencia de mercado. (Esto lo analizaremos en el próximo artículo)
Si algo deja claro el análisis es que la sostenibilidad ha cambiado de lugar dentro de la empresa. Ya no está en un área aislada ni en un informe anual. Está en las decisiones estratégicas, en la financiación, en la relación con clientes y proveedores.
La pregunta, por tanto, no es si la sostenibilidad es importante.
La pregunta es si la empresa está preparada para gestionarla como lo que ya es: un factor determinante de competitividad.
Y en ese punto es donde muchas organizaciones empiezan ahora su verdadero camino y «competitividad saludable».
